En la distribución a hostelería hay una escena que se repite cada trimestre. El comercial presenta el ranking de facturación, el director general mira el primer nombre y sonríe, y el responsable de administración comenta en voz baja que ese cliente «da mucho trabajo». Los dos tienen razón, y el problema es que están mirando cosas distintas.
Facturar no es ganar. Entre el precio de venta y el beneficio hay producto, transporte, devoluciones y negociaciones que se hicieron hace dos años y ya nadie recuerda. Cuando ese recorrido se revisa albarán a albarán, casi siempre aparece lo mismo: el cliente que más factura no es el que más deja, y el que más deja suele ser más pequeño de lo que parece.
El margen se pierde en el albarán, no en el balance
Un estado de resultados anual agrega miles de operaciones y esconde las que no funcionan. Si en el conjunto ganas un 22 %, la conclusión «vamos bien» es cómoda y falsa: ese 22 % puede estar sostenido por tres clientes, mientras otro grupo trabaja al 9 % sin que nadie lo haya detectado.
La unidad de análisis correcta es el albarán, porque es la unidad en la que se toman las decisiones que afectan al margen: qué referencias se sirven, a qué precio, con cuántas cajas y en qué ruta. Agregar por año o por cliente total difumina exactamente lo que hay que ver.
La segunda decisión es qué se descuenta. En esta demo se calcula margen bruto: venta a PVP menos coste de producto y logística imputada. No es beneficio neto, y decirlo importa: quedan fuera estructura, personal de almacén, impuestos y financiación. Un margen bruto del 26 % puede seguir siendo un cliente deficitario si consume demasiado tiempo comercial, y eso no lo arregla ninguna fórmula.
La logística no se reparte a partes iguales
El error más común al imputar transporte es dividir el coste del reparto entre las líneas del albarán por igual, o peor, entre los kilos totales sin mirar el volumen. Así, un orégano de un kilo y un saco de harina de 25 kg pagan lo mismo, y el segundo se convierte en el que sostiene la ruta mientras el primero se aprovecha.
La alternativa razonable es prorratear por caja, que es como se llena físicamente el camión, y después mirar cada referencia con el coste por kilo resultante. Es una imputación de gestión, no una factura de transporte, y precisamente por eso sirve: permite comparar referencias entre sí sin esperar a que el transportista detalle nada.
Del margen observado al precio que necesitas
Ver el margen es diagnóstico; poner precio es la decisión. Si una referencia deja un 11 % y el objetivo del canal es un 25 %, el precio que hace falta no se calcula sumando puntos al PVP actual: se calcula dividiendo el coste unitario total entre uno menos el margen objetivo.
PVP sugerido = coste unitario (producto + logística) / (1 − margen objetivo)
Con un coste de 18,37 € y un objetivo del 25 %, el precio necesario es 24,50 €. Con el mismo coste y un objetivo del 15 %, baja a 21,61 €. Esa diferencia de tres euros sobre una referencia que se mueve en palés explica por qué la negociación de precios en distribución se gana con números y se pierde con argumentos.
Tres umbrales que ordenan la cartera
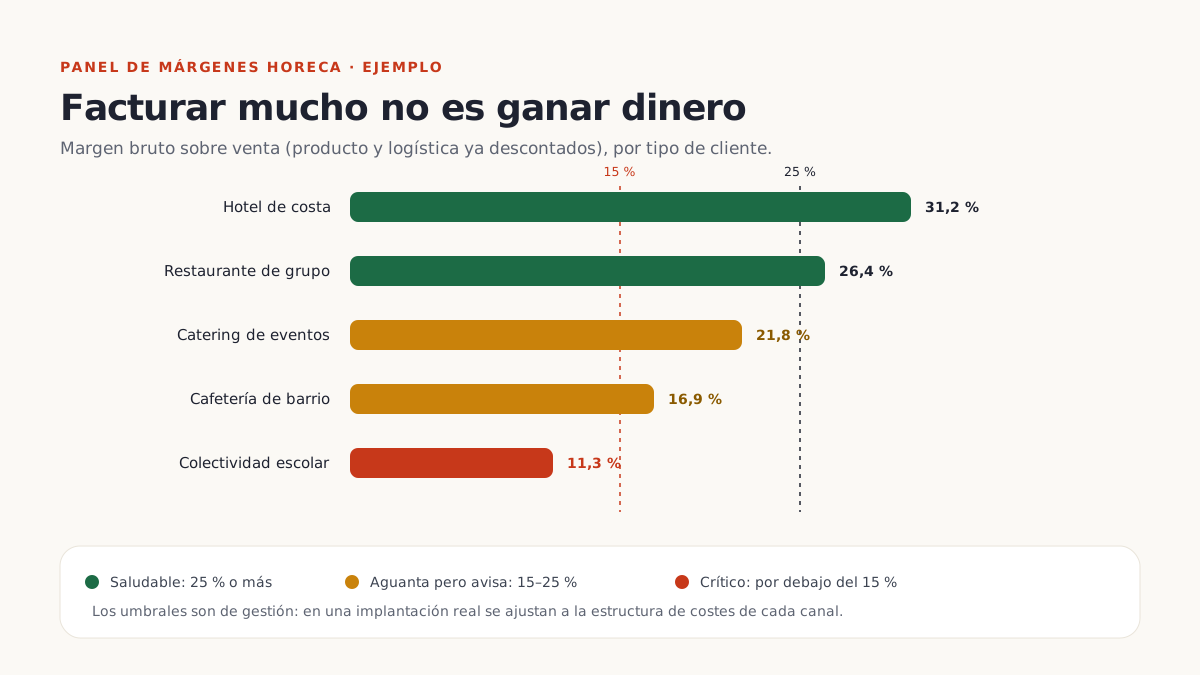
Sin umbrales, cualquier informe de márgenes es una lista. Con umbrales, es una herramienta de gestión. En el panel de ejemplo se usan tres: por encima del 25 % el albarán es saludable; entre el 15 % y el 25 % aguanta pero avisa; por debajo del 15 % el margen es crítico. El KPI global toma el 22 % como objetivo mínimo.
Son umbrales de gestión, no verdades universales. Un canal de colectividades con contrato anual y volumen estable puede funcionar con márgenes más ajustados que una cafetería con pedidos pequeños y frecuentes, porque su coste de servir es distinto. Lo importante es que el umbral esté escrito y sea el mismo para todos los que miran el panel.
Qué se ve cuando se cruzan cliente, canal y categoría
Al filtrar un histórico real por cliente, canal, categoría y periodo aparecen patrones que el balance anual no muestra. Hoteles de costa con volumen alto y margen sano porque concentran pedidos grandes en pocas entregas. Colectividades escolares con facturación estable y margen crítico porque el precio se fijó en un concurso y el transporte subió después. Cafeterías con ticket pequeño, margen aparentemente bueno y un coste de servir que se come la diferencia.
Ninguno de esos casos se detecta con una media. Todos se detectan cuando el panel permite ver el margen del albarán, ordenar por cliente y abrir una factura concreta para mirar sus líneas.
Pruébalo con 5.400 albaranes de ejemplo
El panel de márgenes HORECA funciona sobre un histórico de dos años con 13 clientes y 5 categorías entre restauración, hoteles, catering y colectividades. Puedes filtrar por periodo, cliente, categoría y salud del margen; ver la evolución mensual, la estructura de cada euro facturado, el margen por categoría, un simulador de margen objetivo y el detalle de líneas con su PVP sugerido.
Los datos de la demo son de ejemplo: parten de una distribución real anonimizada y se completan con albaranes sintéticos deterministas. No hay datos de clientes reales ni se pide registro.
Qué se lleva a producción
Un panel así no se queda en el navegador. En una implantación real se conecta al ERP o a las exportaciones que ya existen, se definen los umbrales por canal con el equipo comercial, se automatiza el aviso cuando un cliente baja de su umbral y se revisa el margen en la reunión mensual con la misma naturalidad con la que se revisa la facturación.
Ahí está el cambio de fondo: pasar de discutir precios por impresión a discutirlos con el coste de servir delante. Cuando el comercial y el director financiero miran el mismo albarán, la negociación deja de ser un pulso y se convierte en una decisión. Ese panel, conectado a tu ERP y con tus propios umbrales, es desarrollo de software a medida.