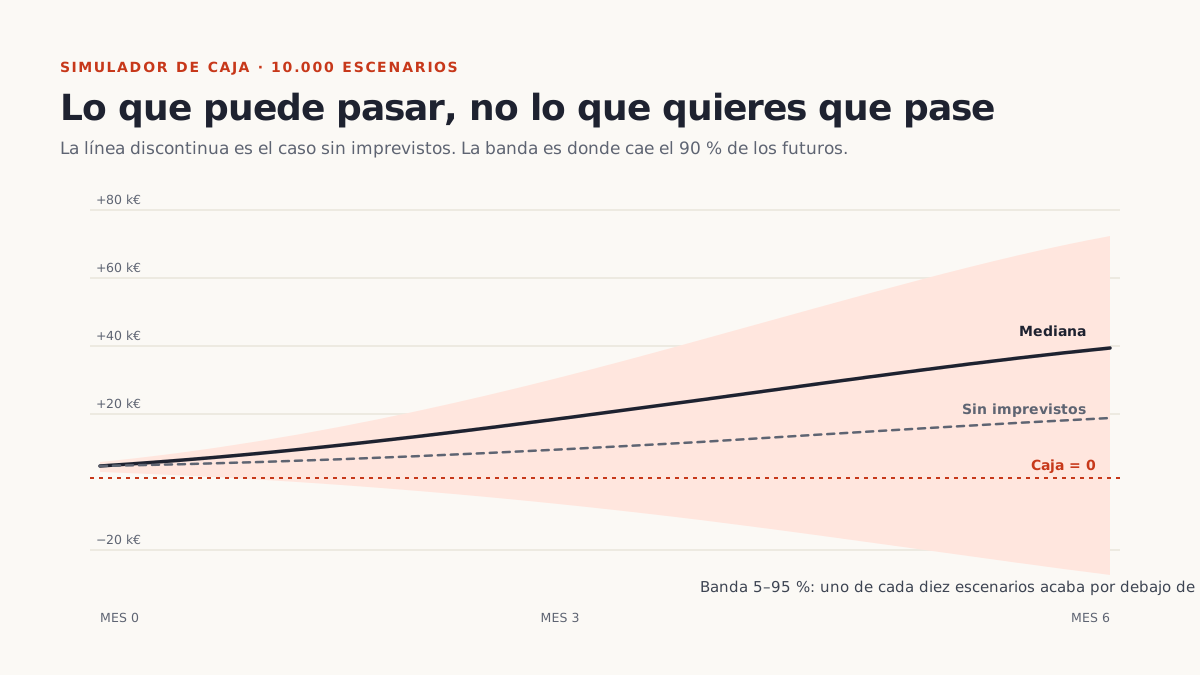
Casi todas las previsiones de tesorería que llegan a una empresa tienen la misma forma: una fila de meses, un saldo inicial, unos cobros estimados y una línea que baja en diagonal hasta cruzar el cero en marzo. Es un documento ordenado, con formato de número y con una debilidad enorme: presenta como certeza lo que en realidad es una media.
La caja no se comporta así. Entra un cliente que paga a 90 días en lugar de 30, se retrasa una obra, aparece una devolución de IVA o un proveedor cambia sus condiciones. Ninguno de esos eventos es raro por separado, y todos juntos convierten la línea recta en una banda ancha. Un director financiero no necesita saber cuándo se queda sin caja: necesita saber con qué probabilidad se queda sin caja.
Una previsión determinista es una opinión con formato de número
El problema no es que el Excel esté mal hecho. Es que la pregunta está mal planteada. «¿Cuánto saldo tendré en junio?» no tiene una respuesta única: tiene una distribución. La previsión lineal responde con la mediana y esconde la cola izquierda, que es justo la que arruina empresas.
En una PYME con ingresos irregulares, la diferencia entre el escenario bueno y el malo no es un 5 %. Es la diferencia entre contratar a una persona o no contratarla, o entre llegar a la nómina de marzo y pedir un préstamo de urgencia con las condiciones que se firman cuando ya no hay margen para negociar.
Qué hace realmente una simulación de tesorería
La técnica se llama Monte Carlo y no es nueva: se lleva usando décadas en ingeniería y en seguros. Aplicada a la caja consiste en tres pasos sencillos.
- Sortear el futuro, no adivinarlo. Cada mes se sortea un factor de ingresos con la variabilidad que tú indiques. Un mes puede entrar la mitad de lo habitual y otro el doble, y ambos casos son parte del mismo modelo.
- Acumular día a día. Los cobros no llegan el día que facturas: llegan con el retraso que fijes. La simulación va sumando entradas y restando gastos sobre el calendario real, no sobre medias mensuales.
- Repetir diez mil veces y ordenar. Con diez mil futuros posibles se puede construir una banda: en qué rango queda el 90 % de los escenarios, qué probabilidad hay de bajar de cero y cuál es el peor saldo con un 95 % de confianza.
Los cuatro números que sustituyen a la fecha
Cuando la simulación termina, la pregunta «¿cuándo me quedo sin caja?» se convierte en cuatro cifras que sí sirven para decidir:
- Probabilidad de acabar en negativo en el horizonte elegido. Un 4 % es un riesgo asumible; un 28 % no lo es, y ninguna línea recta te lo habría dicho.
- Colchón mínimo con un 95 % de confianza: el peor saldo que alcanzas en el 95 % de los escenarios. Es la cifra que se lleva a la línea de crédito, no la del caso favorable.
- Saldo final mediano, acompañado de su banda. Un solo número aquí vuelve a ser una opinión.
- Día medio de quiebre en los escenarios que se quedan sin caja. No es la fecha de la ruina: es el aviso de cuándo empieza a estrecharse el pasillo.
Los supuestos hay que ponerlos por escrito
Una simulación es tan buena como sus supuestos, y los supuestos son discutibles. Un modelo honesto los declara en la misma pantalla donde da el resultado: ingresos con variabilidad mensual, gastos fijos constantes, cobro aplazado los días indicados. Lo que no modela también importa: estacionalidad del sector, impuestos, financiación, impagos catastróficos y decisiones de inversión que aún no se han tomado.
Decir esto no debilita el resultado, lo hace utilizable. Un número con sus límites a la vista se puede discutir con el banco, con los socios o con la gestoría. Un número sin límites solo se puede creer, y creer no es un método.
Por qué el percentil 5 y no la media
En una distribución con cola a la izquierda, la media miente por omisión. Si en el 90 % de los escenarios acabas con 40.000 € y en el 10 % acabas con −60.000 €, la media te dice que todo va bien. El negocio, sin embargo, no sobrevive a la media: sobrevive al peor caso que le toca.
Por eso la banda de percentiles 5 y 95 es más útil que cualquier promedio, y por eso un informe de tesorería que solo presenta la mediana está incompleto, aunque el gráfico sea precioso.
Pruébalo con tus números
En el simulador de caja puedes meter saldo actual, ingresos medios, gastos fijos, variabilidad y retraso de cobro, y lanzar 10.000 escenarios sobre 3, 6 o 12 meses. Devuelve el abanico de escenarios día a día, la probabilidad de números rojos y el colchón mínimo con un 95 % de confianza.
El cálculo ocurre entero en tu navegador: los datos no salen de tu equipo y no hay registro. Está pensado para que puedas jugar con los parámetros y ver cómo se mueve la banda cuando cambias el retraso de cobro o la variabilidad, que es donde está el aprendizaje.
Qué cambia cuando se hace con datos reales
La demo usa datos a ojo, y con datos a ojo la banda es orientativa. En un proyecto real el trabajo está antes: cargar el histórico de cobros y pagos, ajustar la distribución al comportamiento de tus clientes, separar carteras y modelar la estacionalidad del sector. Después, la simulación se convierte en una herramienta de gestión mensual: se recalcula con lo que ha pasado de verdad y se compara con lo previsto.
Ese contraste es lo que acaba generando confianza. No el modelo, sino la costumbre de mirar cada mes cuánto se ha desviado la realidad del escenario central y por qué. Cuando ese contraste se automatiza y se conecta a tu contabilidad, deja de ser una hoja de cálculo y pasa a ser una aplicación corporativa a medida.