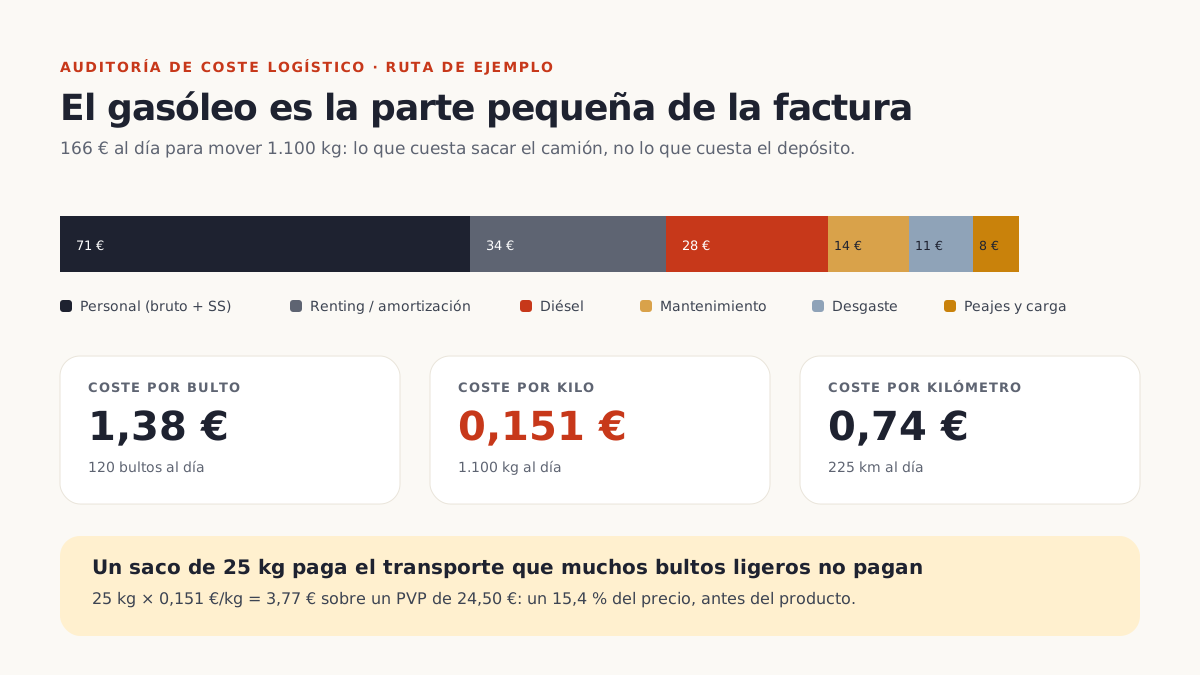
Cuando una empresa de distribución quiere saber cuánto le cuesta repartir, lo primero que aparece sobre la mesa es la factura del gasóleo. Es un dato fácil de obtener, cambia todas las semanas y todo el mundo tiene opinión sobre él. También es la parte más pequeña del problema: en una ruta tipo, el combustible ronda el 17 % del coste diario. El resto está en el conductor, el renting, el mantenimiento, el desgaste y los peajes.
Como esos costes no llegan en una factura identificable, se ignoran. Y cuando se ignoran, el precio de venta se fija sobre una intuición: «un euro por bulto suena razonable». En una ruta puede ser generoso; en otra, una pérdida.
El error de mirar solo el gasóleo
Una ruta de reparto tiene costes que se pagan todos los meses, se usen o no los vehículos, y costes que dependen de los kilómetros. La única forma de saber qué cuesta sacar el camión cada mañana es prorratear los fijos entre los días operativos y sumarles lo variable de la jornada.
Con números de ejemplo: 71 € de personal, 34 € de renting, 28 € de diésel, 14 € de mantenimiento, 11 € de desgaste y 8 € de peajes dan 166 € al día. El diésel es 28. El conductor, el doble. Cualquier política de precios construida sobre el combustible está mirando la esquina equivocada del escandallo.
Tres unidades, tres decisiones distintas
El mismo coste diario se puede expresar de tres maneras, y cada una sirve para una decisión diferente:
- €/bulto. Es la unidad natural para facturar el reparto a un cliente. Con 120 bultos al día y 166 € de coste, cada bulto cuesta 1,38 €. Si cobras 1,20 €, pierdes dinero en cada entrega, por bien que suene la tarifa.
- €/kg. Es la unidad que revela el problema de las referencias pesadas. Con 1.100 kg al día, el coste por kilo es 0,151 €. Parece insignificante hasta que se multiplica.
- €/km. Es la unidad para comparar eficiencia entre rutas y negociar con el transportista. Con 225 km al día, sale a 0,74 €/km. Una ruta con muchos kilómetros y poca carga se delata aquí mejor que en cualquier otro indicador.
El escandallo: la referencia que paga el transporte
El dato que cambia decisiones no es el coste medio de la ruta, es el de cada referencia. Si el transporte sale a 0,151 €/kg, un saco de 25 kg se lleva 3,77 € de transporte. Sobre un PVP de 24,50 €, eso es un 15,4 % del precio, antes de contar el producto.
En el histórico de ejemplo, el reparto ronda el 3 % de la venta. La media está sana. El problema no está en la media: está en las referencias pesadas y baratas, que se venden con un margen que no existe. Ese es el tipo de hallazgo que justifica una auditoría: no descubre que el negocio vaya mal, descubre qué parte del catálogo está subvencionando a las demás sin que nadie lo haya decidido.
Comparar rutas con la misma vara
Una ruta urbana con muchas paradas y pocos kilómetros, una ruta litoral con carga media y una ruta al interior con colectividades y kilometraje alto no se pueden comparar por coste diario: la más barata al día puede ser la más caraque por kilo. Comparar €/bulto, €/kg y €/km de las tres pone cada cosa en su sitio y evita dos errores clásicos: pensar que una ruta es eficiente porque el camión va lleno, y pensar que otra es ineficiente porque hace muchos kilómetros.
La sensibilidad: qué mueve la aguja
Los parámetros no pesan igual. Mover el precio del gasóleo entre 0,80 y 2,20 €/l cambia el coste diario en decenas de euros. Mover los kilos transportados entre 200 y 3.000 cambia el coste por kilo en un factor de más de diez. El combustible es el parámetro que más se discute y el que menos manda; la carga útil es el que casi nunca se discute y el que decide la rentabilidad del reparto.
Por eso un simulador útil no solo calcula: deja tocar los parámetros y ver el efecto. Ver la curva caer al aumentar la ocupación convence más que cualquier informe de cuarenta páginas.
Pruébalo con tus rutas
La auditoría de coste logístico parte de tres rutas de ejemplo —reparto urbano, ruta litoral y colectividades al interior— y permite cambiar kilómetros, consumo, precio del gasóleo, bultos, kilos y todos los costes mensuales. Devuelve el coste operativo diario, €/bulto, €/kg y €/km, la estructura del coste, el escandallo por referencia y la comparativa entre rutas.
El cálculo ocurre en el navegador, con las mismas fórmulas que la capa de transporte de la aplicación de origen. No se envía nada a ningún servidor y no hay registro: son datos de ejemplo que puedes sustituir por los de tu visita.
Qué cambia en una implantación real
En producción, la auditoría se conecta a los datos que la empresa ya tiene: kilómetros de cada ruta, consumos, costes de flota y albaranes por entrega. Con eso, el coste por bulto deja de ser una media mensual y pasa a ser un dato por cliente y por entrega, que es donde se puede actuar: renegociar la tarifa de reparto, agrupar pedidos, cambiar el embalaje de una referencia o sacarla de la ruta.
Y si lo que se quiere ver es el efecto en el margen comercial, la pieza siguiente está en el panel de márgenes HORECA, donde el coste de transporte se imputa a cada albarán y se compara con lo que deja cada cliente. Y para llevar los dos cuadros de mando a tu operativa, una aplicación a medida sobre tus datos.